
.webp)

.webp)
Acompanhe as nossas mídias


29/10/2026
Artigo por:
ICMS sobre energia solar: cobrança na TUSD pode ser questionada?
Quem produz energia por meio de painéis solares e participa do sistema de compensação pode se deparar com uma questão tributária importante ao analisar a conta de luz: o ICMS pode incidir sobre a TUSD relacionada à energia gerada pelo próprio consumidor e posteriormente compensada?
A discussão tem chegado aos tribunais e já existem decisões favoráveis a consumidores que questionam essa cobrança em situações envolvendo micro e minigeração distribuída.
O tema, porém, exige cautela.
O Superior Tribunal de Justiça definiu, no Tema 986, que a Tarifa de Uso do Sistema de Distribuição (TUSD) e a Tarifa de Uso do Sistema de Transmissão (TUST), quando cobradas do consumidor final, integram a base de cálculo do ICMS.
Nas ações envolvendo energia solar própria, o argumento utilizado pelos contribuintes é que existe uma situação diferente: parte da energia foi produzida pelo próprio consumidor, injetada na rede e posteriormente utilizada por meio do sistema de compensação.
É essa distinção que precisa ser analisada em cada caso.
Como funciona a compensação de energia solar?
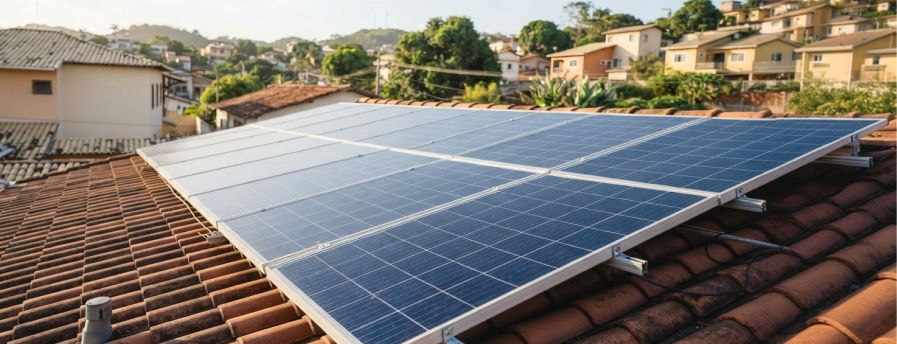
A geração distribuída permite que consumidores produzam sua própria energia elétrica, inclusive por meio de sistemas fotovoltaicos instalados em residências ou empresas.
Quando a produção supera o consumo naquele momento, o excedente pode ser injetado na rede de distribuição.
Pelas regras do sistema de compensação, essa energia gera créditos que podem ser utilizados para compensar o consumo em períodos posteriores, observadas as condições previstas na legislação e na regulamentação aplicável.
A Lei nº 14.300/2022, que instituiu o marco legal da microgeração e minigeração distribuída, caracteriza o excedente injetado na rede dentro do sistema como energia cedida à distribuidora para posterior compensação.
É a natureza dessa relação que está no centro das discussões sobre ICMS.
O que é a TUSD?
A TUSD é a Tarifa de Uso do Sistema de Distribuição.
Ela está relacionada à utilização da infraestrutura necessária para que a energia elétrica circule pela rede até as unidades consumidoras.
No fornecimento convencional de energia, o Superior Tribunal de Justiça definiu que a TUSD e a TUST integram a base de cálculo do ICMS quando aparecem na fatura como encargos suportados pelo consumidor final.
Esse entendimento foi fixado no Tema Repetitivo 986.
O julgamento, porém, não encerrou necessariamente todas as controvérsias envolvendo geração distribuída.
O que o STJ decidiu no Tema 986?
Em março de 2024, a Primeira Seção do STJ definiu que TUSD e TUST integram a base de cálculo do ICMS sobre energia elétrica quando cobradas diretamente do consumidor final, livre ou cativo.
A tese passou a orientar os demais processos que discutem essa questão.
Por isso, simplesmente argumentar que a TUSD não pode integrar a base do ICMS já não corresponde ao entendimento atual do STJ.
A discussão envolvendo energia solar segue outro caminho.
Nesse caso, contribuintes sustentam que o sistema de compensação possui características próprias que justificam tratamento diferente.
Por que a energia solar compensada pode ser uma situação diferente?
Na microgeração distribuída, o consumidor não apenas recebe energia de uma distribuidora.
Ele também produz energia.
O excedente é enviado à rede e convertido em créditos para utilização futura conforme as regras do sistema de compensação.
Com base nessa dinâmica, decisões judiciais vêm analisando se existe efetivamente uma operação de circulação jurídica de mercadoria que justifique a incidência do ICMS sobre determinadas parcelas relacionadas à energia compensada.
O argumento é que a energia produzida pelo próprio consumidor e posteriormente compensada não equivale, necessariamente, à aquisição convencional de energia da distribuidora.
Essa diferenciação tem sido reconhecida em alguns julgados.
Existem decisões favoráveis aos consumidores?
Sim.
Há decisões judiciais que afastam a incidência do ICMS sobre a TUSD associada à energia própria inserida no sistema de compensação.
No Rio de Janeiro, por exemplo, decisões têm reconhecido a inaplicabilidade do Tema 986 a determinados casos de microgeração solar por considerar que a controvérsia possui objeto diferente daquele analisado pelo STJ.
Também existem julgados em outros estados utilizando fundamento semelhante: no sistema de compensação, não haveria a mesma operação de comercialização de energia encontrada no fornecimento convencional.
Isso não significa, entretanto, que exista uma decisão nacional vinculante estabelecendo a não incidência para todos os microgeradores.
A jurisprudência precisa ser analisada conforme o estado, o caso e as características da cobrança.
Quem possui painel solar deixa automaticamente de pagar ICMS sobre TUSD?
Não.
A instalação de placas solares, isoladamente, não determina o tratamento tributário.
Para compreender se existe fundamento para questionar determinada cobrança, é necessário analisar como a unidade consumidora participa do sistema de compensação e como os valores aparecem na fatura.
Entre os pontos relevantes estão:
- quantidade de energia produzida;
- volume injetado na rede;
- créditos de energia utilizados;
- energia efetivamente fornecida pela distribuidora;
- cobrança da TUSD;
- composição da base de cálculo do ICMS;
- legislação estadual aplicável.
Essa reconstrução permite distinguir a energia adquirida daquela gerada e compensada pelo próprio consumidor.
Pessoas físicas e empresas podem discutir a cobrança?
A discussão não está necessariamente limitada a um único perfil de consumidor.
Tanto pessoas físicas quanto empresas que utilizam sistemas de micro ou minigeração distribuída podem precisar avaliar suas faturas.
Para negócios com consumo elevado e investimentos relevantes em geração solar, a análise pode ser especialmente importante porque a cobrança recorrente pode produzir impacto financeiro acumulado ao longo do tempo.
A viabilidade jurídica, porém, dependerá das particularidades de cada unidade consumidora.
É possível recuperar o ICMS já pago?
Em casos nos quais a Justiça reconheça que determinada cobrança foi indevida, pode existir discussão sobre restituição dos valores pagos.
No âmbito tributário, a recuperação de pagamentos indevidos está sujeita a regras específicas, incluindo prazos prescricionais.
Em regra, o prazo utilizado para pleitear restituição de tributos pagos indevidamente é de cinco anos, observado o marco inicial aplicável à situação.
Por isso, quando existe potencial cobrança indevida, o tempo pode ser um elemento relevante para a análise.
Isso não significa que todo proprietário de sistema solar tenha direito a recuperar cinco anos de ICMS.
Primeiro é necessário identificar se houve efetivamente cobrança questionável e se a situação está abrangida pelos fundamentos jurídicos reconhecidos no caso concreto.
O consumidor de energia pode pedir restituição do ICMS?
A legitimidade do consumidor final para discutir valores de ICMS cobrados na conta de energia já foi reconhecida pelo STJ em determinadas controvérsias relacionadas ao fornecimento de energia elétrica.
Ainda assim, a forma adequada de buscar eventual restituição e os requisitos da ação devem ser avaliados especificamente.
Também é importante distinguir pedidos para afastar cobranças futuras de pedidos destinados à recuperação de valores passados.
A estratégia jurídica pode variar conforme o objetivo e o histórico de pagamento.
Como saber se existe ICMS questionável na conta de energia?
A análise começa pelas próprias faturas.
O consumidor pode reunir contas dos últimos meses e verificar a composição dos valores cobrados.
Além disso, podem ser necessários:
- contrato ou documentação do sistema de geração;
- histórico de energia injetada;
- demonstrativos dos créditos de compensação;
- informações fornecidas pela distribuidora;
- memória de cálculo do ICMS;
- dados sobre a TUSD;
- documentos da unidade consumidora.
Com essas informações, é possível reconstruir a forma como a energia gerada e compensada está sendo considerada na tributação.
Por que não basta aplicar o Tema 986 diretamente?
Porque o Tema 986 resolveu uma questão específica.
O STJ decidiu que TUSD e TUST integram a base do ICMS quando cobradas como encargos suportados pelo consumidor final no fornecimento de energia.
Nas discussões sobre geração solar, o argumento é que não se trata simplesmente do custo de distribuição de energia comprada da concessionária.
Existe uma relação adicional: o consumidor produz energia e disponibiliza o excedente à rede para posterior compensação.
Alguns tribunais vêm entendendo que essa diferença é juridicamente relevante.
O alcance dessa distinção, entretanto, continua dependendo da interpretação aplicada a cada caso.
O que quem possui energia solar pode fazer agora?
O primeiro passo não é ajuizar uma ação automaticamente.
É compreender a própria fatura.
Pessoas físicas e empresas podem avaliar:
- se participam do sistema de compensação de energia elétrica;
- quanto de energia é produzido e injetado na rede;
- como os créditos são utilizados;
- como a TUSD aparece nas contas;
- sobre quais parcelas o ICMS está sendo calculado;
- qual é a legislação do estado;
- qual é a jurisprudência aplicável;
- se existem valores anteriores potencialmente envolvidos.
Essa análise permite verificar se existe fundamento concreto para discutir a cobrança.
Energia solar também exige planejamento tributário
O investimento em geração própria costuma ser avaliado a partir da redução de custos energéticos e do retorno financeiro do projeto.
A tributação, porém, também pode interferir nessa conta.
Quando existe dúvida sobre a incidência de ICMS em parcelas associadas à energia compensada, compreender a composição da fatura pode revelar riscos ou oportunidades de revisão.
O mais importante é evitar generalizações.
O Tema 986 estabeleceu uma regra relevante sobre TUSD e TUST, enquanto decisões envolvendo microgeração vêm discutindo se a dinâmica da energia produzida pelo próprio consumidor justifica tratamento distinto.
A equipe do Fadel Advogados acompanha a jurisprudência sobre tributação da energia elétrica e está à disposição para orientar pessoas físicas e empresas na análise de cobranças de ICMS relacionadas à geração solar e ao sistema de compensação.
☎ +55 21 2262-4755
🌐 fadeladvogados.com.br
📧 contato@fadeladvogados.com.br
🏢 Rua México, 168, 14º andar, Centro, Rio de Janeiro, RJ
Comentários
Deixe o seu comentário
Veja outras notícias
LC 224/2025 e créditos de PIS/Cofins: entenda o que está em discussão no STF
Leia mais
Súmula CARF 254: empresas precisam comprovar a causa dos pagamentos para evitar IRRF de 35%
Leia mais